
Resumen ejecutivo
- La superficie agrícola asegurada llegó a un máximo de 23,5 a 24 millones de hectáreas en el ejercicio 2024 (julio 2023 a junio 2024), tras caer a 19 millones en el de la sequía [1][2]. El granizo, simple o con adicionales, cubre el 98,5% de esas hectáreas y el multirriesgo el 1,5% [1].
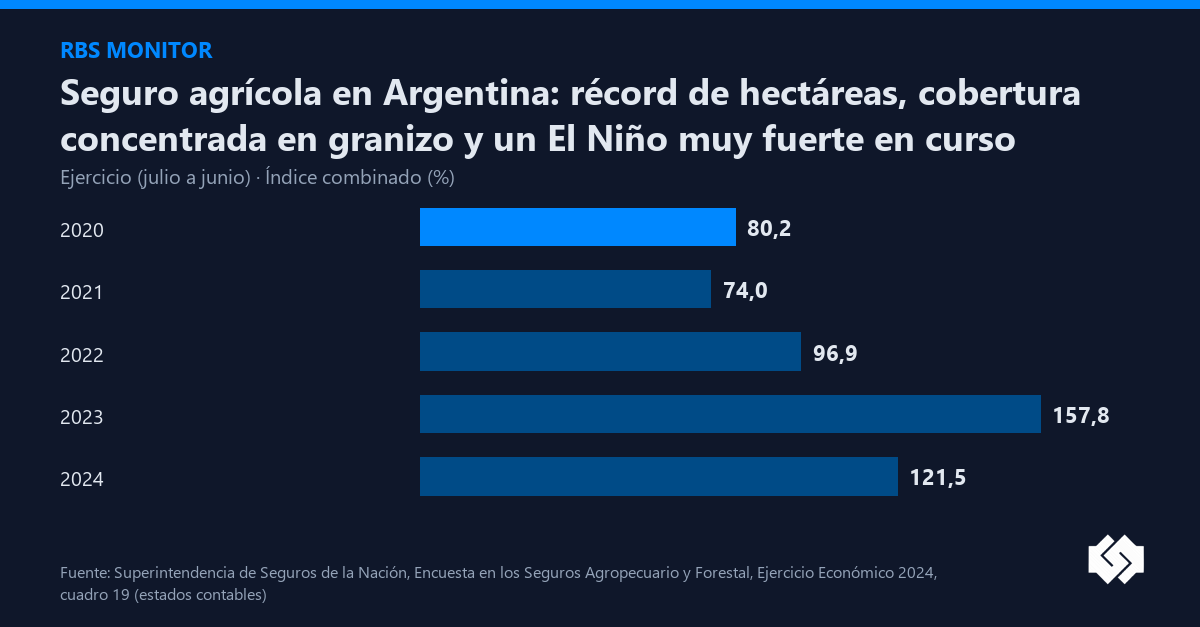
- El ramo cerró dos ejercicios con índice combinado sobre 100% (157,8% y 121,5%), mientras la cesión al reaseguro bajó de 62,2% a 50,0% [1].
- En 2024 ninguna aseguradora informó seguro paramétrico agrícola a la SSN [1]; la oferta depende de pilotos público-privados como el de Córdoba [2].
- NOAA prevé un El Niño de fuerte a muy fuerte hasta marzo de 2027 (más de 83% de probabilidad) [5]. El riesgo dominante pasa del déficit al exceso hídrico.
- La renovación debería centrarse en el cúmulo de adicionales por exceso de agua, la capacidad paramétrica para riesgos sistémicos y la calidad del dato para diseñar disparadores.
1. Perspectiva
El agro argentino tiene un seguro muy difundido y poco profundo. La cobertura de granizo es un producto maduro, barato por hectárea y bien entendido por todo el mercado, y explica que la superficie asegurada se haya duplicado en dos décadas. Pero el granizo es un riesgo localizado, y las pérdidas que más golpean a la economía agrícola son sistémicas: sequías como la de 2022/23, inundaciones extendidas, heladas tardías u olas de calor en floración.
Este informe plantea dos preguntas. Qué dicen los datos oficiales sobre la estructura del seguro agrícola después de la sequía y de la recuperación de 2024. Y qué lugar pueden ocupar los seguros paramétricos, que pagan según un índice objetivo (lluvia acumulada, humedad de suelo, índices satelitales, rendimiento zonal) en lugar de un peritaje por lote, cuando la campaña 2026/27 coincide con uno de los El Niño más intensos desde 1950 [5].
La discusión es regional. Los países del Consejo Agropecuario del Sur (Argentina, Brasil, Bolivia, Chile, Paraguay y Uruguay) trabajan con el Banco Mundial y el IICA en un seguro para eventos climáticos de 1 en 20 años, a cargo de cada ministerio de agricultura [9].
2. Los datos
2.1 El marco global y regional
Las catástrofes naturales en América Latina siguen mayormente sin asegurar. Según Swiss Re, en 2024 hubo en la región 26 catástrofes con pérdidas económicas por US$ 11.600 millones, de las cuales solo US$ 1.500 millones estaban aseguradas. En la última década las pérdidas económicas sumaron US$ 100.000 millones contra US$ 19.000 millones asegurados, una brecha de protección del 81% [7]. La cifra abarca todos los ramos; en el agro gran parte de la pérdida climática recae directo sobre el productor.
El Centro de Predicción Climática de NOAA informó el 8 de octubre de 2026 que El Niño sigue fortaleciéndose, con un evento de fuerte a muy fuerte probable hasta enero-marzo de 2027 (más de 83%). Estima en 83% la chance de que octubre-diciembre supere +2,5 °C en el índice RONI, lo que lo haría el evento más intenso desde 1950 [5]. La OMM da una probabilidad cercana al 100% de que persista hasta febrero de 2027 y no anticipa condiciones neutrales ni La Niña en el período [6].
Para Argentina, el pronóstico climático trimestral del Servicio Meteorológico Nacional para noviembre de 2026 a enero de 2027, elaborado el 30 de octubre, prevé precipitación superior a la normal en el Litoral (con mayor probabilidad en el norte), el oeste de Santa Fe, Córdoba, el este de San Luis, La Pampa y Buenos Aires (con menor probabilidad hacia el este). El SMN agrega que se esperan eventos localmente más intensos que lo habitual, sobre todo en el centro y el noreste del país [10]. NOAA aclara que, con un evento de esta magnitud, aumentan las chances de impactos típicos de El Niño, pero no están garantizados [5].
2.2 Argentina: lo que muestra la SSN
La Superintendencia de Seguros de la Nación publica cada año la Encuesta en los Seguros Agropecuario y Forestal, con datos de ejercicios julio-junio. Las series de este informe toman la del ejercicio económico 2024 (julio 2023 a junio 2024), publicada el 26 de septiembre de 2025 [1]. En abril de 2026 la SSN difundió la del ejercicio 2025 (julio 2024 a junio 2025): la superficie asegurada bajó a 17,9 millones de hectáreas, el índice combinado fue de 110,6 %, la cesión al reaseguro de 51,1 % y, por segundo año consecutivo, ninguna entidad comercializó seguros paramétricos [3].
Tabla 1. Seguros agropecuarios en Argentina, ejercicios 2020 a 2024
| Ejercicio (jul-jun) | Hectáreas aseguradas (millones) | Primas emitidas ($ millones, jun-2024) | Siniestros pagados ($ millones, jun-2024) | Siniestralidad neta (%) | Índice combinado (%) | Cesión al reaseguro (%) | Entidades con seguro paramétrico |
|---|---|---|---|---|---|---|---|
| 2020 | 21 | 318.377 | 138.138 | 44,1 | 80,2 | 58,2 | 1 |
| 2021 | 21 | 372.171 | 150.891 | 40,1 | 74,0 | 56,2 | 2 |
| 2022 | 21 | 368.683 | 207.887 | 61,5 | 96,9 | 56,3 | 2 |
| 2023 | 19 | 312.677 | 247.910 | 103,2 | 157,8 | 62,2 | 2 |
| 2024 | 24 | 357.377 | 328.529 | 88,9 | 121,5 | 50,0 | 0 |
Fuente: Superintendencia de Seguros de la Nación, Encuesta en los Seguros Agropecuario y Forestal, Ejercicio Económico 2024 (IF-2025-107265724-APN-GEYE#SSN), cuadros 8, 10 y 19 [1]. Hectáreas, primas y siniestros: encuesta, seguros agropecuarios. Siniestralidad (siniestros netos devengados sobre primas netas devengadas), índice combinado y cesión (primas cedidas sobre primas emitidas): estados contables, riesgos agropecuarios y forestales. Valores en pesos constantes de junio de 2024.
Cuatro lecturas surgen de la tabla y del resto de la encuesta.
Superficie en máximo, profundidad mínima. En el ejercicio 2024 la composición de las hectáreas aseguradas fue 51,2% granizo, 47,3% granizo con adicionales y 1,5% multirriesgo. Por cantidad de notas de cobertura emitidas, el granizo simple representa el 78% y el multirriesgo el 0,02% [1]. Según la Bolsa de Comercio de Rosario, el multirriesgo promedió en los últimos cinco años 283.000 hectáreas y 48 notas de cobertura por año, unas 5.900 hectáreas cada una: un producto casi exclusivo de productores grandes [2].
La sequía no se reflejó en las indemnizaciones. La BCR estimó en marzo de 2023 que la sequía 2022/23 ya costaba más de US$ 14.140 millones de ingresos netos a los productores de soja, trigo y maíz, con una caída proyectada de 50 millones de toneladas [4]. En el ejercicio que cubre esa campaña, los siniestros pagados de todo el seguro agropecuario sumaron $ 247.910 millones a valores de junio de 2024 [1]. Convertidos al tipo de cambio de referencia promedio de junio de 2024 del BCRA ($ 903,78 por dólar) [11], son unos US$ 274 millones, cerca del 2% de la pérdida estimada (cálculo propio). La diferencia es estructural: una cartera de granizo no responde a una sequía.
El margen técnico se deterioró y la cesión bajó. La siniestralidad neta pasó de 40,1% en 2021 a 103,2% en 2023 y 88,9% en 2024. El índice combinado superó el 100% en los dos últimos ejercicios. En paralelo, la cesión cayó doce puntos, de 62,2% a 50,0% [1]. La encuesta no explica la causa. Una lectura posible es que, tras la sequía, las cedentes retuvieron más riesgo, por decisión propia o por un ajuste de condiciones en los contratos. Los principales receptores de primas cedidas del seguro agropecuario en el ejercicio 2024 fueron Münchener Rück, Zurich Reaseguros, Allianz SE, SCOR y Nación Reaseguros [1].
El paramétrico privado desapareció de la estadística. La cantidad de entidades que informaron seguro paramétrico agrícola pasó de 1 en 2020 a 2 entre 2021 y 2023, y a 0 en 2024 [1]. La BCR registra un promedio de 98 notas de cobertura paramétricas por año entre 2020 y 2023 y concluye que multirriesgo y paramétricos "mantienen una participación acotada y decreciente" [2]. La excepción es el seguro público-privado de Córdoba organizado por ADIRA: cubre sequía, heladas, granizo, inundaciones, exceso de lluvias, viento, falta de piso e incendio sobre más de 500.000 hectáreas de soja y maíz, con monitoreo satelital, modelos paramétricos y respaldo internacional, sin costo para el productor por ser una prueba piloto [2].
2.3 Dónde está asegurado el riesgo
Buenos Aires, Córdoba y Santa Fe concentran más del 87% de las primas del seguro agrícola; Buenos Aires sola explica el 36,7% de las primas y el 60,3% de los siniestros pagados del ejercicio 2024 [1]. Los cultivos anuales representan el 99,8% de las primas [1]. Según la BCR, en 2024 el maíz tuvo asegurado el 92% de su superficie sembrada, el valor más alto de la serie, y el trigo promedia históricamente un 57% de cobertura por su exposición al granizo de noviembre y diciembre [2]. Para el reasegurador, el cúmulo está en la zona núcleo y en cultivos de verano, justo donde un El Niño intenso puede concentrar excesos hídricos.
3. Implicancias para el negocio
Para las cedentes. Las renovaciones posteriores a 2023 se pensaron con la sequía como referencia. Con lluvias por encima de lo normal, en 2026/27 ganan peso el anegamiento, la falta de piso, las pérdidas de calidad y las demoras de siembra y cosecha. Parte de esos riesgos puede estar incluida en los adicionales del granizo, que en 2024 cubrían el 47% de las hectáreas [1], según cómo esté redactada cada nota de cobertura. Conviene revisar qué adicionales están vendidos, en qué zonas, con qué franquicias y con qué definición de exceso de lluvia, inundación y falta de piso. Una cláusula ambigua se termina pagando en el siniestro.
Para los reaseguradores. Después de dos ejercicios con combinado sobre 100% [1], es esperable presión sobre precio y condiciones en contratos proporcionales y de exceso de pérdida. En una cartera de granizo el año malo llega por frecuencia de eventos medianos; un evento húmedo sistémico, en cambio, pega sobre muchos lotes a la vez y pone a prueba el stop loss. Es clave modelar el cúmulo por departamento y por cultivo, y distinguir en los contratos qué parte del riesgo es granizo puro y qué parte es multirriesgo encubierto vía adicionales.
Para el paramétrico. Frente a riesgos sistémicos ofrece pago rápido, sin peritaje lote por lote, bajo costo administrativo y una estructura que el reaseguro internacional entiende bien. El BID identifica sus límites en el Cono Sur: riesgo de base (la diferencia entre lo que mide el índice y la pérdida real del productor), cobertura incompleta, costos de diseño, restricciones de liquidez del productor, poca comprensión del mecanismo y baja confianza en los proveedores. Recomienda combinar investigación, comunicación y pruebas piloto [8]. La experiencia argentina reciente confirma ese diagnóstico: la oferta privada paramétrica se apagó en 2024 y la iniciativa que crece es un piloto provincial con participación pública [1][2].
En la región, el paramétrico tiene más tracción como cobertura de segundo nivel que como producto minorista. Funciona como protección de carteras, de gobiernos provinciales o nacionales, de cadenas de crédito agrícola o de cooperativas, donde el riesgo de base se diluye en el agregado. Ese es el modelo que explora el Consejo Agropecuario del Sur con el Banco Mundial, con un disparador de 1 en 20 años [9], y el que usa Córdoba [2].
Para los asegurados. El productor con granizo y adicionales debería saber qué parte de su exposición a un año húmedo está cubierta. El multirriesgo, única cobertura de rendimiento privada, tuvo solo tres oferentes en 2024 [1].
4. Qué debería mirar la dirección
- Composición real de la cartera de adicionales. Medir qué porcentaje de las hectáreas con granizo con adicionales incluye exceso de lluvia, inundación o falta de piso, y su concentración por departamento en Buenos Aires, Córdoba y Santa Fe. Es el riesgo de la campaña 2026/27.
- Retención y estructura de protección. Con la cesión en 50% y el combinado en 121,5% [1], validar si la retención resiste otro año de pérdidas y si el stop loss o el exceso de pérdida por evento contemplan un evento húmedo sistémico además del granizo.
- Redacción de las notas de cobertura. Revisar definiciones de inundación, exceso hídrico y falta de piso, fechas límite de siembra y criterios de tasación antes del pico de El Niño previsto para fin de año [5][6].
- Capacidad paramétrica como capa de cartera. Evaluar una cobertura paramétrica por índice de lluvia o de humedad de suelo a nivel cartera, que proteja el resultado de la cedente frente a un evento sistémico. El índice, la fuente del dato y el disparador se diseñan junto con el reasegurador desde el inicio.
- Seguimiento de datos oficiales. Sumar al tablero de gestión la encuesta SSN del ejercicio 2025, publicada en abril de 2026 [3], las perspectivas trimestrales del SMN y las actualizaciones de NOAA y la OMM, para que la renovación se apoye en series y no solo en el último año.
El granizo construyó un mercado amplio y solvente. El desafío es sumar profundidad: proteger rendimiento y riesgos sistémicos sin trasladar al reaseguro un cúmulo sin medir. El trabajo técnico entre cedente, corredor y reasegurador, con datos oficiales y disparadores bien diseñados, define si la capacidad aparece y a qué precio.
Fuentes
- Superintendencia de Seguros de la Nación (SSN), Gerencia de Estudios y Estadísticas. Informe Estadístico. Encuesta en los Seguros Agropecuario y Forestal, Ejercicio Económico 2024 (IF-2025-107265724-APN-GEYE#SSN), remitido por Circular IF-2025-107308393-APN-GEYE#SSN. 26/09/2025. https://www.argentina.gob.ar/superintendencia-de-seguros/estadisticas/riesgos-agropecuarios-y-forestales (copia del documento firmado: https://www.todoriesgo.com.ar/wp-content/uploads/2025/09/IF-2025-107308393-ESTUDIOS.pdf)
- Bolsa de Comercio de Rosario (BCR). Dellamaggiore, G.; Terré, E.; Calzada, J. Riesgo y cobertura en el agro: un análisis estructural del mercado asegurador argentino. 09/01/2026. https://www.bcr.com.ar/es/print/pdf/node/113796
- Superintendencia de Seguros de la Nación (SSN). Informe Estadístico. Encuesta en los Seguros Agropecuario y Forestal, Ejercicio Económico 2025 (IF-2026-43223451-APN-GEYE#SSN). Abril de 2026. https://www.argentina.gob.ar/superintendencia-de-seguros/estadisticas/riesgos-agropecuarios-y-forestales
- Bolsa de Comercio de Rosario, Departamento de Informaciones y Estudios Económicos. El costo de la sequía 2022/23 ya asciende a más de US$ 14.140 millones para los productores de soja, trigo y maíz. Informativo Semanal N° 2091, 10/03/2023. https://www.bcr.com.ar/es/print/pdf/node/98043
- NOAA, Climate Prediction Center. ENSO Diagnostic Discussion. 08/10/2026. https://www.cpc.ncep.noaa.gov/products/analysis_monitoring/enso_advisory/ensodisc.shtml
- Organización Meteorológica Mundial (OMM). El Niño/La Niña Update (August 2026). Publicado 03/09/2026. https://wmo.int/resources/publication-series/el-ninola-nina-updates/august-2026
- Swiss Re. Catástrofes naturales: pérdidas aseguradas en tendencia a 145 mil millones de dólares en 2025 (resumen regional de sigma natcat 1/2025). 29/04/2025. https://www.swissre.com/mexico/articulos-y-publicaciones/sigma-natcat-2025.html
- Banco Interamericano de Desarrollo (BID). Lema, D.; Gallacher, M.; Galetto, A.; Gastaldi, L.; Gatti, N. Variabilidad climática y seguros paramétricos en la agricultura del Cono Sur. Documento para discusión IDB-DP-01013, junio 2023. https://publications.iadb.org/es/variabilidad-climatica-y-seguros-parametricos-en-la-agricultura-del-cono-sur
- Instituto Interamericano de Cooperación para la Agricultura (IICA). Los países del Consejo Agropecuario del Sur trabajan con el Banco Mundial y el IICA para crear un seguro ante eventos climáticos extremos que afectan la producción agropecuaria. 27/11/2025. https://iica.int/en/press/news/the-countries-that-make-up-the-southern-agricultural-council-cas-are-working-closely-with-the-world-bank-and-iica-to-create-insurance-cover-for-extreme-weather-events-that-affect-agricultural-produc/
- Servicio Meteorológico Nacional (SMN). Pronóstico Climático Trimestral, noviembre-diciembre 2026 / enero 2027. 30/10/2026. https://www.smn.gob.ar/sites/default/files/pronostico_climatico_trimestral_112026.pdf
- Banco Central de la República Argentina (BCRA). Tipo de cambio de referencia, Comunicación A 3500, promedio mensual de junio de 2024. https://www.bcra.gob.ar/Pdfs/PublicacionesEstadisticas/com3500.xls